歐盟漫天要價 中國一招破局
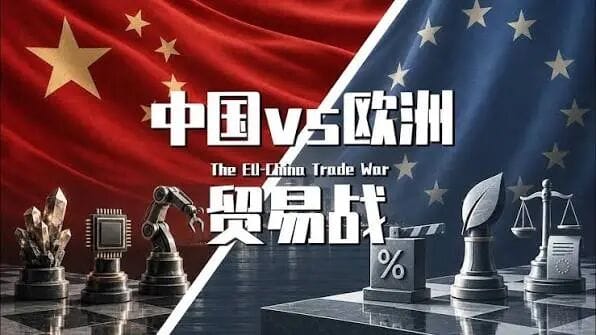
10月在北京舉行的中歐貿易投資磋商機制(TIC)高層談判中,歐盟面對每天高達10億歐元的龐大對華貿易逆差,向中國提出了非常具體且強硬的“要價清單”。
歐盟的核心要價主要集中在以下四個關鍵領域:
——限制特定產品輸歐:推行“自願出口限制”與“進口配額”
這是目前談判衝突最激烈的核心要價。由於歐盟此前對中國純電動汽車(BEV)加徵了關稅,中國車企的插電式混合動力汽車(PHEV)輸歐銷量出現激增(截至9月同比飆升86%)。
歐盟強烈要求中國接受“自願出口限制”,特別是要求中國將混合動力汽車在歐洲的市場份額,從目前的三分之一大幅削減至15%左右。
歐盟提出,如果無法達成自願限制,歐盟將轉而實施臨時“保障措施”,對超過私下商定配額數量的中國進口混合動力車、特定化工品、鋼鐵和太陽能產品加徵懲罰性附加關稅。
——解決所謂“工業產能過剩”與停止所謂“國家補貼”
歐洲議會及法德領導人認為,中國由於國內內需承壓,正將排山倒海的無法消化的產能湧向歐洲,這正在“掏空歐盟的工業核心”並導致歐洲製造業大量失業(據稱去年歐洲已失去25萬個工業崗位)。
歐盟要求中國實施明確措施,停止對新能源、汽車、基礎金屬和非尖端傳統芯片(Legacy Chips)等戰略產業的國家補貼,讓雙邊貿易回到“非扭曲的公平競爭環境”。
——放寬市場準入:消除歐洲企業所謂“在華貿易壁壘”
歐盟強調雙方的開放度嚴重不對等。歐盟貿易專員明確要求中國降低歐洲商品(如醫療設備、農產品等)進入中國市場的障礙,並放寬限制歐洲企業的數據和網絡安全法規,停止對歐洲企業的所謂市場準入歧視。
——確保戰略資源供應:放開“稀土與關鍵礦產”的出口管制
歐洲工業和尖端技術高度依賴中國加工的稀土和關鍵物資(如銻、鎢等)。歐盟迫切要求中方就稀土等關鍵原材料提供長期、無條件、可預測的出口承諾,避免中方像過去一樣將其作為地緣政治對抗的反制工具
歐盟要價的背後的底氣何在?
為了逼迫中方答應這些條件,歐盟在談判期間同步使出了“連環大棒”:
一是下達時間通牒。歐盟將10月定為談判取得“實質性成果”的最後期限。
二是歐洲議會決議授權。歐洲議會高票通過強硬對華決議,要求“停止傾銷”,明確指出若談判無效,歐方保留採取經濟對等單邊反制的權利。
三是醞釀“歐版301條款”。法國和德國已起草文件(《工業加速法案》),推動賦予歐盟新權力——即在24小時內將特定不公平競爭的外國產品完全排除在歐洲單一市場之外。
歐盟在貿易上與中國要價能如願以償嗎?
歐盟在對華貿易談判中想要全面“如願以償”極其困難,雙方大概率無法達成歐盟預期的理想結果,而是走向一種“高頻摩擦、局部讓步、彼此防範”的長期相持狀態。
從近期中歐在北京展開的關鍵貿易談判來看,歐盟的核心訴求是解決每天高達10億歐元(或11億美元)的對華貿易逆差,保護歐洲免受中國大規模低成本商品的衝擊,從而遏制歐洲本土的“去工業化”。然而,由於雙方在核心利益上的根本性結構錯位,歐盟的願望很難完全兌現。
一是歐方的核心訴求觸及了中國的經濟發展模式底線。
歐盟希望中國採取“自願出口限制”,如對插電式混合動力車和新能源設備設置出口上限或實施關稅配額,並停止對戰略產業的所謂“國家補貼”。
受到國內房地產低迷、內需承壓的影響,中國目前高度依賴先進製造業(電動汽車、電池、可再生能源和化工等)的出口來拉動經濟和保就業。對中國而言,放棄這些產業的海外市場或主動縮減產能,在短期內是極難接受的政策轉向。
二是中國手中握有能讓歐洲“停產”的硬籌碼:稀土與關鍵供應鏈。
歐洲高度依賴中國加工的稀土和關鍵礦產原材料(如銻、鎢等)。這些材料對歐洲的軍工、半導體、航空以及醫藥等標誌性工業生死攸關。
歐洲智庫的壓力測試表明,一旦中國實施嚴格的出口管制或斷供,歐洲多項戰略生產可能在幾天內陷入停頓。這種不對稱的依賴關係讓中國在談判桌上擁有極強的反制和威懾資本。
三是歐盟內部無法做到“鐵板一塊”。
雖然法國和德國在近期罕見展現一致,推動出臺針對中國進口產品限制的“緊急開關”(保障性關稅配額等),但歐盟各成員國之間利益分化巨大。許多依賴對華出口的工業國(如德國部分汽車產業鏈)以及渴望吸引中國汽車製造商投資建廠、創造就業的南歐/中東歐國家,在對華“徹底撕破臉”上依然存在嚴重的顧慮。
最終的博弈結果會是什麼樣?
儘管全面如願以償不切實際,但這並不意味著談判會徹底破裂並引發全面、非理性的貿易大戰。未來更可能呈現以下三大趨勢:
一是戰術性的“較小讓步”與“局部降溫”。
為了不把關係徹底推向深淵,雙方可能會在特定領域達成臨時的技術性折中方案。例如,在汽車領域,中方可能同意通過“價格承諾”機制(設定出口歐洲的最低售價)來緩解歐洲企業的壓力,或者通過聯合監測機制來控制純電動車以外的產品(如插電式混合動力車、化學品)的增速。
二是歐盟的“貿易武器庫”會常態化升級
鑑於無法通過談判從根本上扭轉逆差,歐盟將加快從“自由貿易”轉向“經濟安全與防禦”。
歐洲議會已高票通過強硬對華決議,強調“不開放就反制”;法德極力推進的《工業加速法案》也將出臺,通過限制外國投資、強制本地化生產等硬手段,將中國產品實質性地擋在單一市場之外。
三是供應鏈的“緩慢脫鉤”與多元化(降低依賴)。
歐盟雖然需要中國的稀土和基礎化學品輸入,但此輪衝突會極大地刺激歐洲加速尋找替代供應鏈,例如將貿易重心部分向美國或東盟轉移。這雖然需要漫長的時間,但其核心目標是削弱中方用原材料作為“籌碼”的能力。
這是最為危險的後果——不得不注意!
總而言之,歐盟無法讓中國“心甘情願地減少出口並重塑自身的經濟模式”。
中歐雙方正步入一個長期的、類似美中之間的“非平衡競爭狀態”:在經貿上邊談邊打,偶有局部讓步,但在關鍵產業(汽車、化工、稀土)上的貿易壁壘與脫鉤防範會只增不減。